Capire le commissioni di interscambio: sai davvero cosa stai pagando?
Scopri in cosa consistono le commissioni dei pagamenti con carta. Tutto su interscambio e Interchange++, e il confronto con il blended pricing.
Share this article


Sai esattamente dove va a finire ogni centesimo delle tue commissioni sui pagamenti con carta? Le carte rappresentano il metodo preferito dalla maggior parte dei tuoi clienti, ma restano anche uno dei costi meno trasparenti per la tua attività, se nessuno te li ha mai spiegati nel dettaglio.
Ogni transazione con carta comporta una commissione. Quello che spesso non è chiaro è dove va, chi la stabilisce e perché varia da una transazione all'altra. MultiSafepay aiuta migliaia di merchant in tutta Europa a capire cosa si nasconde dietro le commissioni di pagamento, senza lasciare nulla al caso.
In questa guida scoprirai cosa sono le commissioni di interscambio (interchange fees), come funziona il pricing Interchange++ e la differenza con il blended pricing, così saprai esattamente cosa stai pagando e potrai scegliere il modello più adatto alla tua attività.
Cosa sono le commissioni di interscambio?
La commissione interchange viene versata alla banca del cliente (l'issuer) ogni volta che paga con carta. Copre il costo che la banca emittente sostiene per autorizzare e garantire la transazione.
Queste commissioni non sono stabilite da MultiSafepay, ma dai circuiti di pagamento come Visa e Mastercard; la commissione stessa, però, viene versata alla banca emittente, non al circuito. Il circuito fissa la tariffa, la banca la riceve.
Nell'UE, l’interscambio su carte di debito e credito dei consumatori è regolamentato e soggetto a un tetto massimo, stabilito dall'Interchange Fee Regulation. Le carte aziendali e commerciali non rientrano in questo limite, ed è uno dei motivi per cui accettarle costa in genere di più rispetto a una carta consumer standard. Vale la pena ricordare che questo tetto si applica solo alla commissione interchange, una delle tre componenti del costo totale Interchange++, non al costo complessivo.
Cos’è Interchange++?
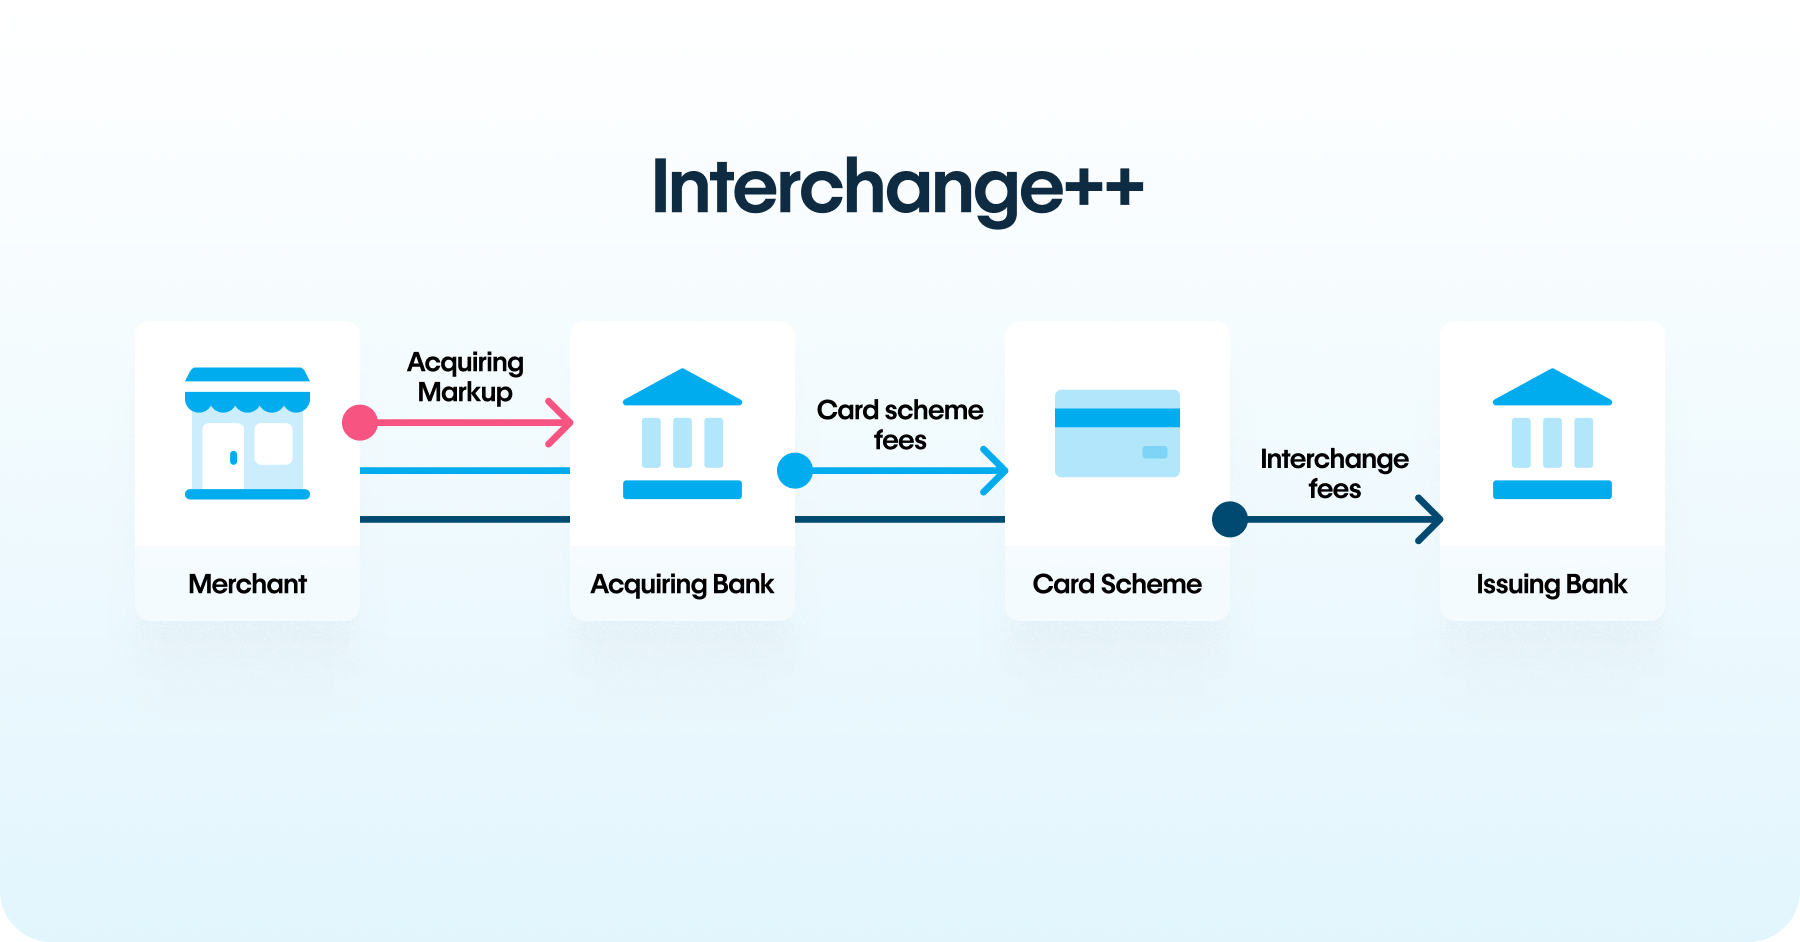
L'Interchange++ (IC++) è un modello di pricing trasparente per i pagamenti con carta che suddivide il costo totale in tre componenti separate, invece di raggrupparle in un unico importo.
Cosa include la commissione | A chi viene versata | A cosa serve |
Commissione di interscambio o Interchange | Alla banca emittente del cliente | Copre il costo sostenuto dalla banca per gestire la transazione.
|
Commissione circuito (il primo "+") | Al circuito della carta | Copre la gestione della rete di pagamento |
Commissione acquirer | A MultiSafepay, come acquirer | È la nostra commissione per l'elaborazione del pagamento |
Ecco cosa significa il "++": commissione interchange, più commissione di circuito, più commissione dell'acquirer. Invece di un'unica tariffa fissa, vedi esattamente quanto costa ogni componente e a chi viene versata.
Per fare un paragone, pensala come un conto con le diverse voci di costo invece di un menu a prezzo fisso. Il conto finale è lo stesso, ma puoi vedere separatamente il costo del cibo, delle bevande e del servizio, e quindi valutare ogni voce.
Cosa influisce sulle commissioni Interchange++
Le commissioni Interchange++ variano perché variano i costi sottostanti, ossia:
- Tipo di carta: debito, credito, prepagata, corporate o consumer
- Provenienza della carta: le carte emesse all'interno dello SEE hanno lo stesso tetto massimo, sia che il pagamento sia nazionale sia cross-border all'interno dell'Europa. Le carte emesse fuori dallo SEE non rientrano in questo tetto e costano tipicamente molto di più.
- Canale di pagamento: online, in negozio o da mobile — ognuno comporta un profilo di rischio diverso per la banca emittente, che incide sulla tariffa
- Circuito della carta: Visa, Mastercard e gli altri circuiti stabiliscono ciascuno le proprie tariffe
- Profilo del merchant: il tuo settore o segmento di business può influenzare la struttura della commissione
- Volume mensile: volumi di transazione più alti possono sbloccare fasce di prezzo migliori.
A questo si aggiunge la commissione dell'acquirer di MultiSafepay, concordata in anticipo. Quindi non paghi la stessa tariffa fissa per ogni carta: paghi il costo reale di quella specifica transazione, più una commissione chiara e prevedibile per il tuo provider.
Non si tratta semplicemente di mostrarti un estratto conto. Spiegarti come incidono queste variabili sulla tua attività marca la differenza tra un semplice provider e un consulente di pagamento.
Differenza tra commissioni Interchange++ e blended pricing: quale modello fa per te
Interchange++ e blended pricing sono entrambi modelli validi. Quello giusto per te dipende dal tuo volume di transazioni e da quanta visibilità vuoi avere sulle singole commissioni.
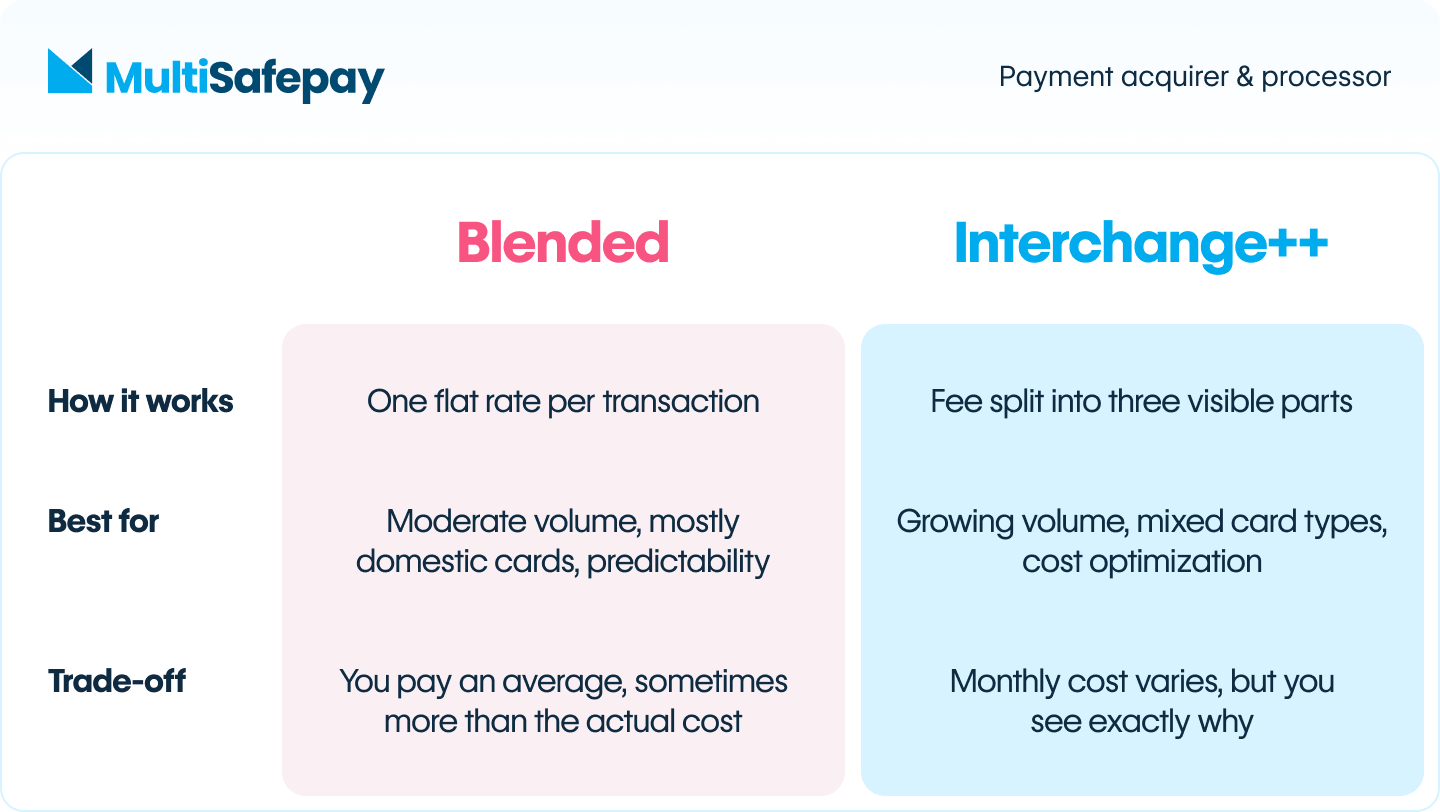
Il blended pricing prevede un'unica tariffa fissa per transazione (ad esempio, 0,30€ + 1,5%), indipendentemente dal tipo di carta, dalla regione o dal canale. Non c'è alcuna suddivisione di cosa compone quell'importo.
- Adatto se: il tuo volume di transazioni è contenuto, il mix di carte è abbastanza uniforme (per lo più carte consumer nazionali) e la prevedibilità conta più dell'ottimizzazione.
- Il compromesso: paghi una tariffa media. Sulle transazioni meno costose, probabilmente paghi più del costo reale; su quelle più costose, è il tuo payment provider ad assorbire la differenza, inclusa nella tariffa fissa che ti viene applicata.
Il modello Interchange++ scompone ogni transazione nelle sue componenti: interchange, circuito e acquirer.
- Adatto se: il tuo volume è in crescita, processi una gamma mista di carte o carte internazionali, oppure vuoi capire dove risiedono i costi più alti e come ottimizzarli.
- Il compromesso: il costo mensile varia da transazione a transazione. Questa variabilità è il prezzo della trasparenza e, per la maggior parte dei merchant in crescita, ne vale la pena.
In MultiSafepay offriamo entrambi i modelli e ti spieghiamo quale si adatta meglio alla tua attività, senza proporti in automatico quello più semplice da vendere.
Il tuo attuale modello di pricing è ancora quello giusto?
La scelta del modello di pricing non è definitiva. Con la crescita del volume, i cambiamenti nel mix di carte processato o l'espansione verso nuovi mercati, il modello che aveva senso un anno fa oggi potrebbe non essere più adatto.
Ecco cosa verificare per capire se il tuo modello è ancora quello giusto:
- Il tuo volume di transazioni è cresciuto in modo significativo dall'ultima revisione del pricing. Volumi più alti spesso sbloccano tariffe migliori con Interchange++, che un modello blended non riesce a riflettere.
- Il tuo mix di carte è cambiato. Più clienti internazionali, più carte corporate o l’aggiunta di un nuovo canale di pagamento (ad esempio il punto vendita fisico) incidono su quanto paghi realmente per transazione, e determinano se una tariffa blended rappresenti ancora il modello giusto.
- Ti stai espandendo verso nuovi mercati. Le transazioni cross-border comportano costi interchange diversi. Se stai crescendo all’estero, vale la pena verificare se il modello attuale ha ancora senso.
- Il tuo pricing non ti è mai stato spiegato nel dettaglio. Se sei su blended e non sai cosa determina la tariffa, oppure sei su Interchange++ e non guardi la suddivisione da tempo, è arrivato il momento di fare un check-in.
Se qualcuno di questi punti ti suona familiare, parlane con il tuo partner di pagamento: non perché ci sia qualcosa che non va, ma perché il modello giusto cambia al crescere della tua attività. È più proficuo decidere consapevolmente e con i dati sotto mano, che accorgersene dopo mesi.
Le commissioni di interscambio nel processo di pagamento
L'interchange viene calcolato durante la fase di clearing del processo di acquiring, utilizzando i dati della transazione raccolti al momento dell'autorizzazione. Le commissioni vengono poi dedotte quando i fondi ti vengono versati.
Per i merchant su Interchange++, la commissione di circuito e la commissione interchange che vedi su ogni transazione sono una stima concordata in anticipo. A fine mese, questa stima viene confrontata con il costo reale comunicato dai circuiti, e la differenza viene corretta in un'unica voce sotto "Interchange details" nella tua fattura mensile.
In sintesi:
- Autorizzazione: la transazione viene approvata in tempo reale
- Clearing: interchange, commissione di circuito e commissione di acquiring vengono calcolate in base ai dati dell'autorizzazione
- Settlement: le commissioni vengono dedotte e i fondi restanti ti vengono versati
L'interchange è solo una parte di un processo più ampio, che il tuo acquirer gestisce dall'inizio alla fine. Se vuoi il quadro completo su come acquiring, processing e interchange lavorano insieme, dai un’occhiata alla nostra guida sull'Acquirer.
Ottieni una visione chiara delle tue commissioni attuali
Se è passato tempo dall'ultima volta che hai analizzato il tuo pricing, o la tua attività nel frattempo è cambiata, attraverso il Control Panel di MultiSafepay puoi consultare le tue fatture mensili e scoprire come sono suddivisi i tuoi costi di commissione.
Lavoriamo con merchant di ogni volume e fase di crescita, e non proponiamo automaticamente il tipo di pricing più semplice da vendere. Se vuoi capire cosa significano i tuoi numeri e se il modello attuale fa ancora al caso tuo, saremo felici di spiegartelo.
Controlla i tuoi costi di commissione
Domande frequenti
<h6>L'Interchange++ è più costoso del blended pricing?</h6>
Non necessariamente. L'Interchange++ mostra il costo reale di ogni transazione anziché una tariffa media, il che può risultare più conveniente per i merchant con volumi solidi o in crescita, anche se i costi mensili variano di più rispetto al blended pricing.
<h6>Chi riceve effettivamente la commissione interchange? </h6>
La banca emittente del cliente. Il tuo payment provider non stabilisce né trattiene questa tariffa: viene versata alla banca che ha emesso la carta usata nella transazione.
<h6>Posso passare dal blended all'Interchange++ in un secondo momento?</h6>
Sì. Se i tuoi volumi o il tuo mix di carte cambiano, vale la pena rivalutare quale modello si adatta meglio. È esattamente quello che devi verificare assieme al tuo partner di pagamento man mano che la tua attività cresce.