Interchange++ explicado, para que sepas exactamente qué estás pagando
Entiende exactamente qué pagas en las comisiones de procesamiento de tarjetas. Descubre cómo funciona Interchange++, el modelo basado en las tasas de intercambio, y cómo se compara con la tarifa combinada.
Share this article


¿Sabes exactamente adónde va cada céntimo de tu comisión por pago con tarjeta? Los pagos con tarjeta son la forma en la que paga la mayoría de tus clientes, y también son uno de los costes menos transparentes de tu negocio, si nunca te lo han explicado bien.
Cada transacción con tarjeta lleva asociada una comisión. Lo que no siempre está claro es adónde va esa comisión, quién la fija y por qué cambia de una transacción a otra. En MultiSafepay ayudamos a merchants de toda Europa a entender exactamente qué hay detrás de sus comisiones de pago, para que nada quede en manos de la suposición.
Esta guía desglosa Interchange++, el modelo de precios que se basa en las tasas de intercambio, y cómo se compara con la tarifa combinada, para que sepas con precisión qué estás pagando y puedas decidir qué encaja con tu negocio.
¿Qué son las tasas de intercambio?
Una tasa de intercambio es la comisión que se paga al banco del cliente (el emisor) cada vez que paga con tarjeta. Cubre el coste que asume el banco emisor por autorizar y garantizar la transacción.
Las tasas de intercambio no las fija MultiSafepay. Las fijan las redes de tarjetas, como Visa y Mastercard, pero la comisión en sí se paga al banco emisor, no a la red. La red fija la tarifa, el banco la recibe.
En la UE, la tasa de intercambio en tarjetas de débito y crédito de consumo está regulada y tiene un límite establecido por el Reglamento sobre Tasas de Intercambio. Las tarjetas corporativas y comerciales quedan fuera de este límite, lo que explica en parte por qué suelen costar más de aceptar que una tarjeta de consumo estándar. Vale la pena recordar que este límite se aplica solo a la tasa de intercambio, una de las tres partes que componen tu coste total con Interchange++, no al coste total.
¿Qué es Interchange++?
Interchange++ (IC++) es un modelo de precios transparente para pagos con tarjeta que divide tu coste total de procesamiento en tres partes claramente diferenciadas, en lugar de agruparlo todo en una sola cifra.
Qué incluye la comisión | Adónde va | Para qué sirve |
Tasa de intercambio | El banco emisor del cliente | Cubre el coste del banco por gestionar la transacción. Regulada y con límite en la UE para tarjetas de consumo |
Comisión de red (el primer "+") | La red de tarjetas (por ejemplo, Visa, Mastercard) | Se paga a la red por gestionar la infraestructura de pagos |
Comisión de adquirente (el segundo "+") | MultiSafepay, como tu adquirente | Nuestra comisión por procesar y dar soporte al pago |
Ese es el "++": tasa de intercambio, más comisión de red, más comisión de adquirente. En lugar de una tarifa plana única, ves exactamente qué cuesta cada parte y a quién se le paga.
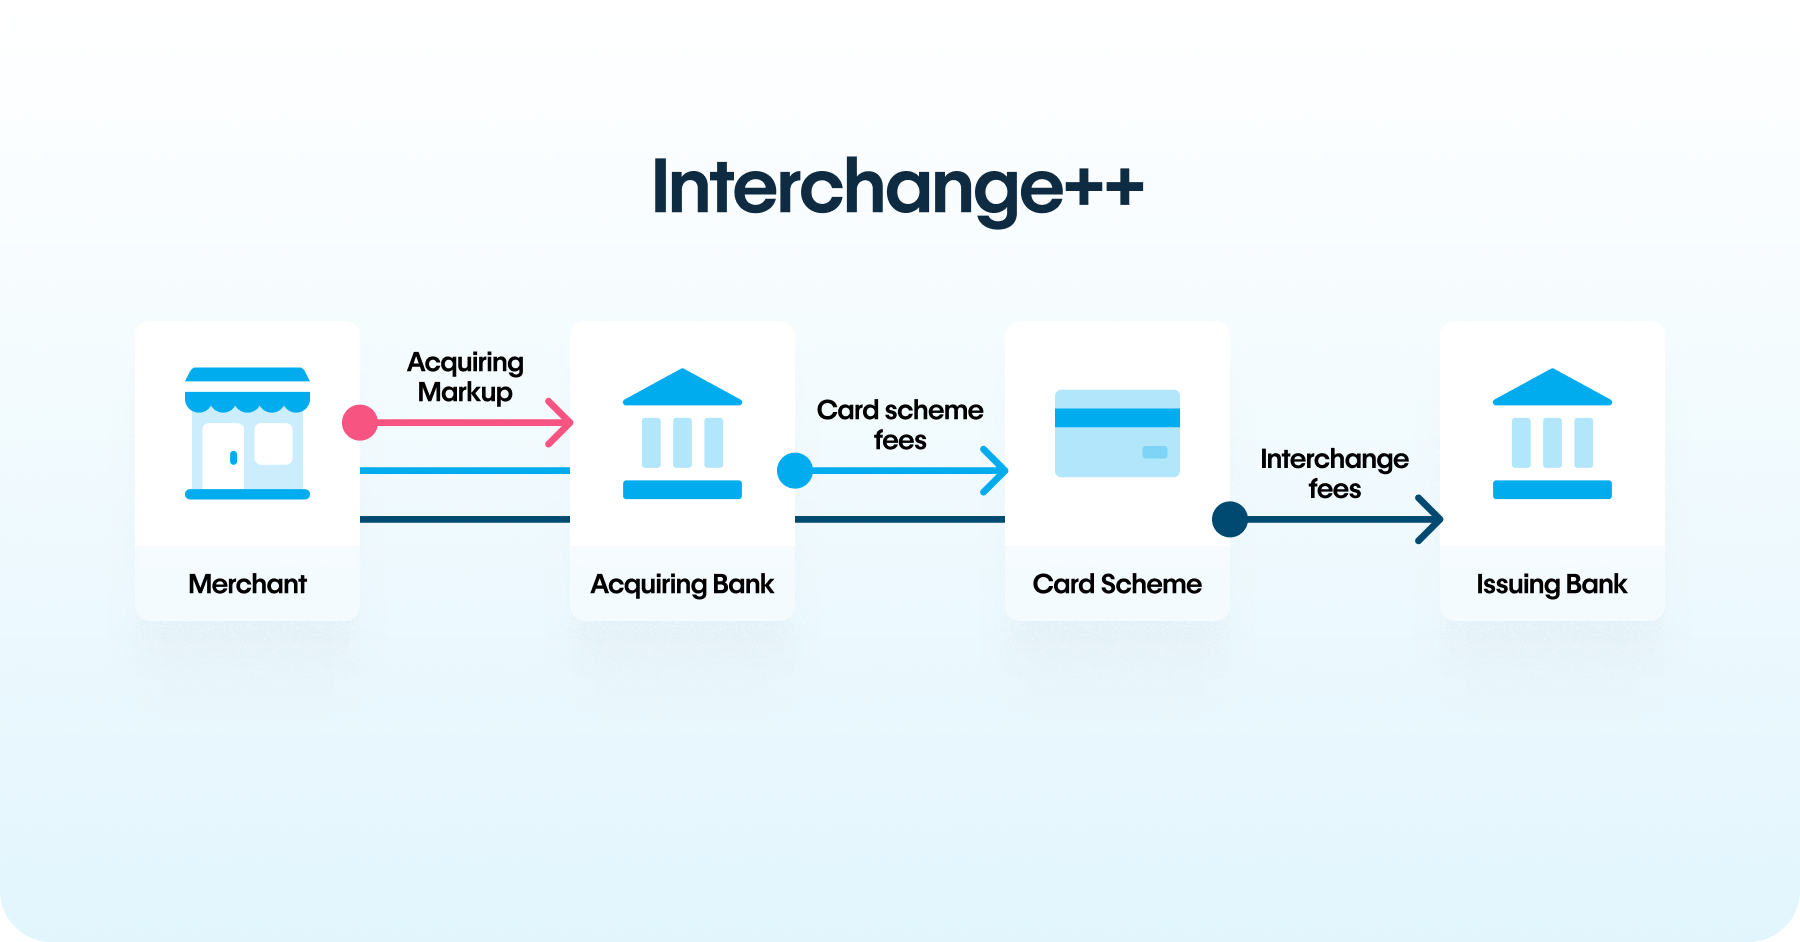
Piénsalo como una factura desglosada en lugar de un menú de precio fijo. Sigues pagando por la comida, pero puedes ver la comida, las bebidas y el servicio por separado, lo que te permite valorar cada parte de forma individual.
Qué afecta a Interchange++ en cada transacción
Las comisiones de Interchange++ varían porque también varían los costes subyacentes. Los principales factores son:
- Tipo de tarjeta: débito, crédito, prepago, corporativa o de consumidor.
- Ubicación del cliente: las tarjetas emitidas dentro del EEE están sujetas al mismo límite, tanto si el pago es nacional como si es transfronterizo dentro de Europa. Las tarjetas emitidas fuera del EEE quedan fuera de este límite y, por lo general, tienen un coste notablemente superior.
- Canal de pago: online, en tienda o móvil, cada uno conlleva un perfil de riesgo distinto para el banco emisor, lo que afecta a la tarifa
- Red de tarjetas: Visa, Mastercard y otras redes fijan sus propias tarifas
- Perfil del merchant: tu sector o segmento de negocio puede influir en la estructura de la comisión
- Volumen mensual: un volumen de transacciones más alto puede desbloquear mejores niveles de precio
MultiSafepay añade su comisión de adquirente sobre esto, acordada de antemano. Así que no pagas la misma tarifa plana por cada tarjeta. Pagas el coste real de esa transacción concreta, más una comisión clara y predecible para tu proveedor.
Interpretar qué significan estas variables para tu negocio es donde un partner de pagos debería aportar algo más que un extracto de cuenta. Esa es la diferencia entre un proveedor y un asesor.
Interchange++ frente a tarifa combinada: cuál te conviene
Interchange++ y la tarifa combinada son modelos igualmente válidos. Cuál te conviene depende de tu volumen de transacciones y de cuánta visibilidad quieres sobre las comisiones individuales.
La tarifa combinada te da una tarifa fija por transacción (por ejemplo, 0,30 € + 1,5 %), independientemente del tipo de tarjeta, la región o el canal. No hay desglose de qué compone esa cifra.
- Te conviene si: tu volumen de transacciones es moderado, tu mix de tarjetas es bastante uniforme (mayoritariamente tarjetas de consumo nacionales) y la previsibilidad te importa más que la optimización.
- Compensación: pagas una tarifa promediada. En las transacciones de coste más bajo, probablemente pagas más del coste real. En las de coste más alto, tu proveedor de pagos absorbe la diferencia, que ya está incluida en la tarifa plana que te cobra.
El Interchange++ desglosa cada transacción en sus componentes de tasa de intercambio, de red y de adquirente.
- Te conviene si: tu volumen está creciendo, procesas una gama variada de tipos de tarjeta o tarjetas internacionales, o quieres la visibilidad necesaria para identificar dónde están los costes más altos y optimizarlos.
- Compensación: tu coste mensual variará de una transacción a otra. Esa variabilidad es el precio de la transparencia, y para la mayoría de merchants en crecimiento, merece la pena.
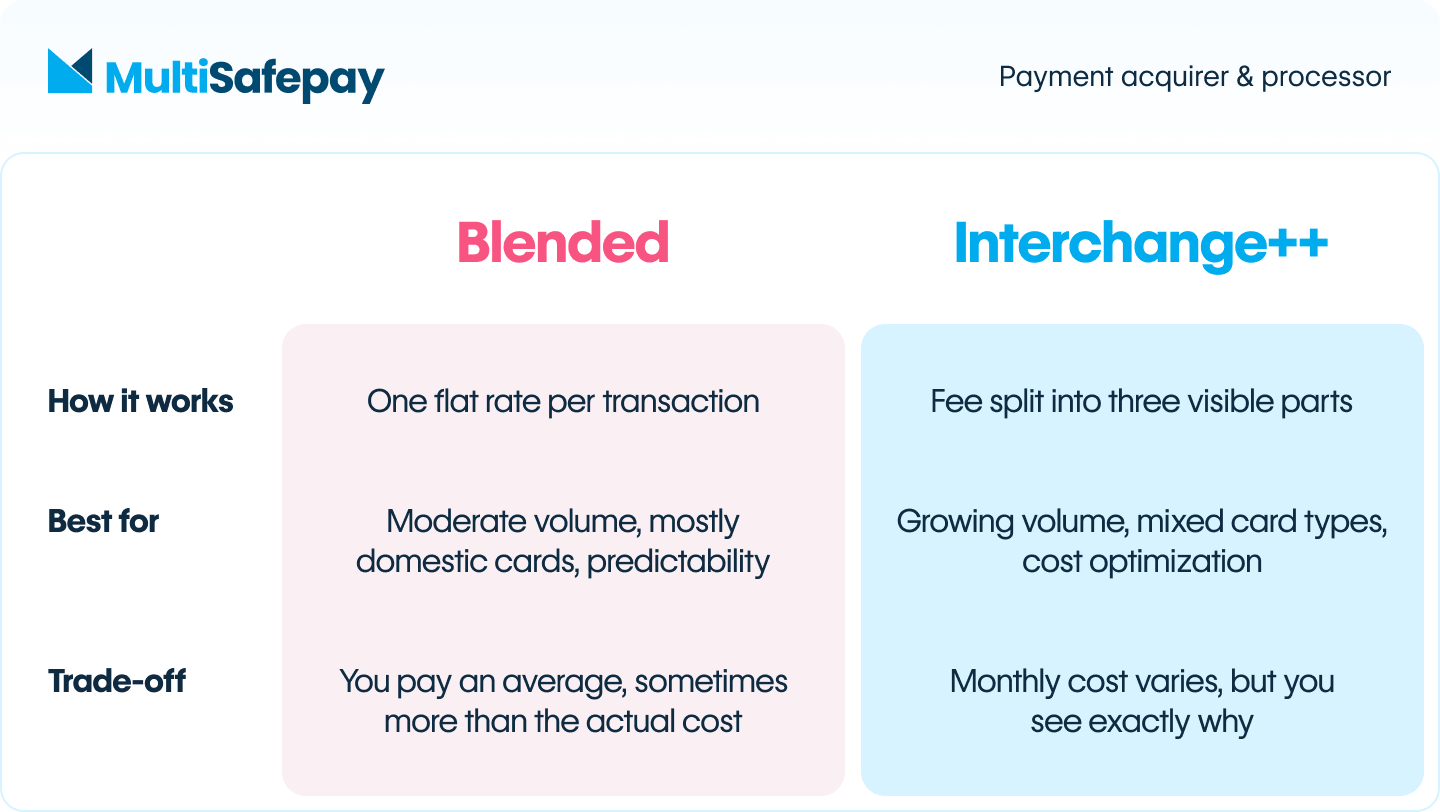
En MultiSafepay ofrecemos ambos modelos, y te diremos con claridad cuál encaja con tu negocio, sin recurrir por defecto al que sea más fácil de vender.
¿Sigue siendo el modelo de precios adecuado para ti?
El modelo de precios adecuado no es una decisión que se toma una sola vez. A medida que tu volumen crece, tu mix de tarjetas cambia o te expandes a nuevos mercados, el modelo que tenía sentido hace un año puede que ya no sea el más adecuado hoy.
Algunas señales que vale la pena revisar en tu propia cuenta:
- Tu volumen de transacciones ha crecido significativamente desde la última vez que revisaste tu tarifa. Un volumen más alto suele desbloquear mejores tarifas con Interchange++, tarifas que un modelo combinado no refleja.
- Tu mix de tarjetas ha cambiado. Más clientes internacionales, más tarjetas corporativas o un cambio en el canal de pago (por ejemplo, añadir pago presencial junto al online) afectan a lo que realmente pagas por transacción, y a si una tarifa combinada plana sigue representando un buen valor.
- Te estás expandiendo a nuevos mercados. Las transacciones transfronterizas conllevan tasas de intercambio distintas. Si esto es nuevo para tu negocio, vale la pena comprobar si tu modelo actual sigue teniendo sentido.
- Nunca te han explicado tu tarifa en detalle. Si tienes tarifa combinada y no sabes qué determina la tarifa, o tienes Interchange++ y hace tiempo que no revisas el desglose, eso ya es motivo suficiente para una revisión.
Si algo de esto te suena familiar, vale la pena una conversación, no porque algo vaya mal, sino porque el modelo adecuado cambia a medida que tu negocio crece. Es más fácil tomar la decisión con los datos delante que darse cuenta meses después.
Dónde encaja Interchange++ en el proceso de pago
Interchange++, es decir, las tasas de intercambio y sus dos componentes adicionales, no se calcula de forma aislada. Se determina durante la fase de compensación (clearing) del proceso de adquirencia, usando los datos de la transacción capturados en el momento de la autorización. Las comisiones se deducen después, durante la liquidación (settlement), cuando los fondos se te pagan.
Para los merchants de Interchange++, la comisión de esquema y la comisión de intercambio que ves en cada transacción son una estimación acordada de antemano. A final de mes, esta estimación se compara con el coste real comunicado por los esquemas, y la diferencia se corrige en una única línea dentro de «Detalles de Interchange» en tu factura mensual.
En resumen:
- Autorización: la transacción se aprueba en tiempo real
- Compensación: se calculan la tasa de intercambio, la de red y la de adquirente, a partir de los datos de la autorización
- Liquidación: se deducen las comisiones y se te paga el resto de los fondos
Interchange++ es una pieza más de un proceso mayor que tu adquirente gestiona de principio a fin. Si quieres ver el panorama completo de cómo funcionan juntos la adquirencia, el procesamiento y las tasas de intercambio, lo desglosamos en nuestra guía sobre el adquirente de pagos.
Consulta el desglose de tus comisiones actuales
Si hace tiempo que no revisas de cerca tu tarifa, o tu negocio ya no se parece al que tenías cuando la contrataste, el desglose de qué pagas y por qué ya está disponible en tus facturas mensuales, accesible desde tu Panel de Control de MultiSafepay.
Trabajamos con merchants de todos los volúmenes y etapas de crecimiento, y no recurrimos por defecto al modelo que sea más fácil de vender. Si quieres hablar sobre qué significan tus cifras o si tu modelo actual sigue siendo el adecuado, también estamos aquí para eso.
Revisa el desglose de tus comisiones
Preguntas frequentes
<h6>¿Es Interchange++ más caro que la tarifa combinada?</h6>
No necesariamente. Interchange++ te muestra el coste real de cada transacción en lugar de una tarifa promediada, lo que puede salir más rentable para merchants con un volumen fuerte o en crecimiento, aunque el coste mes a mes variará más que con la tarifa combinada.
<h6>¿Quién recibe realmente la tasa de intercambio?</h6>
El banco emisor del cliente. Tu proveedor de pagos no fija esta tarifa ni se la queda, se paga al banco que emitió la tarjeta usada en la transacción.
<h6>¿Puedo cambiar de tarifa combinada a Interchange++ más adelante?</h6>
Sí. A medida que cambian tu volumen y tu mix de tarjetas, vale la pena revisar qué modelo encaja mejor. Es exactamente el tipo de conversación que conviene tener con tu partner de pagos a medida que tu negocio crece.