Haz que los pagos recurrentes fluyan sin esfuerzo en tu negocio
Los pagos recurrentes automatizan la facturación. Mantienen a tus clientes conectados y generan un flujo de ingresos predecible que crece con el tiempo, sin que ninguna de las dos partes tenga que hacer nada.
Pero configurar pagos recurrentes es solo el primer paso. Conseguir que funcionen de forma constante, reducir los pagos fallidos y construir un modelo que realmente retenga a tus clientes es otra historia.
En este artículo te contamos qué son los pagos recurrentes, cómo funcionan y qué estrategias te ayudan a sacarles más partido.
Qué es un pago recurrente
Un pago único permite a tu cliente pagar un pedido de forma inmediata. Un pago recurrente establece un cobro repetido, con una frecuencia fija o flexible, a cambio de acceso continuado a un producto o servicio.
El modelo más habitual es la suscripción, pero los pagos recurrentes también incluyen planes de pago a plazos, recargas automáticas y cualquier modelo en el que el cliente autorice por adelantado futuros cobros.
Puedes procesar pagos recurrentes con cualquier método de pago que ya ofrezcas: tarjeta de crédito o débito, domiciliación bancaria o monederos digitales. Y según tu producto, tu servicio y tu perfil de cliente, puedes cobrar a diario, cada semana, cada mes, cada trimestre o con la frecuencia que mejor se adapte a tu negocio.
Tipos de pagos recurrentes
No todos los pagos recurrentes funcionan igual. Hay dos categorías principales, y entender la diferencia es clave para configurarlos bien.
Pagos iniciados por el merchant (MIT)
El cliente facilita sus datos de pago y da su autorización por adelantado. A partir de ahí, eres tú quien inicia el cobro de forma periódica, sin que el cliente tenga que hacer nada más.
Nota importante: el primer pago de cualquier configuración MIT debe estar completamente autenticado, ya sea mediante una autorización estándar o mediante Autorización cero. Esta autenticación inicial funciona como el consentimiento explícito del titular de la tarjeta para almacenar sus datos y autorizar cobros futuros, algo esencial de cara a la resolución de disputas más adelante.
Este es el modelo detrás de la mayoría de suscripciones: servicios de streaming, plataformas SaaS, suplementos por entrega periódica o kits de comida. También cubre cobros diferidos, como la facturación del minibar de un hotel tras el check-out, o los pagos a plazos automáticos mediante Buy Now, Pay Later.
Pagos iniciados por el cliente (CIT)
Aquí, el merchant almacena de forma segura los datos de pago del cliente tras la primera transacción. Cuando el cliente decide hacer una compra posterior, esos datos guardados se usan para completarla en un clic, sin necesidad de volver a introducir los datos de la tarjeta.
Este es el modelo detrás de las compras en un clic de Amazon. El cliente controla cuándo se produce el cobro, y los datos de pago guardados hacen que el proceso sea mucho más rápido. Ten en cuenta que, por defecto, la autenticación 3D Secure sigue siendo obligatoria para los pagos iniciados por el cliente, aunque pueden aplicarse exenciones para transacciones tokenizadas según la evaluación de riesgo.
Modelos recurrentes admitidos
La distinción entre MIT y CIT no es solo teórica. Determina directamente cómo se procesa, se autentica y se clasifica cada pago. En MultiSafepay, esto se traduce en tres modelos recurrentes admitidos:
- Pagos en un clic (CIT). El cliente selecciona sus datos de pago guardados para una experiencia de checkout más rápida.
- Suscripciones (CIT → MIT). El primer pago lo inicia el cliente y requiere autenticación 3D Secure completa. Los cobros posteriores los inicia el merchant y no requieren nueva autenticación: el token se encarga de todo.
- Pagos no programados (CIT → MIT). El primer pago lo inicia el cliente y requiere autenticación 3D Secure completa. Los pagos posteriores activados por eventos, por ejemplo, una recarga de saldo móvil cuando al cliente se le agota el crédito, los inicia el merchant y se procesan automáticamente sin necesidad de nueva autenticación.
Cómo funcionan los pagos recurrentes
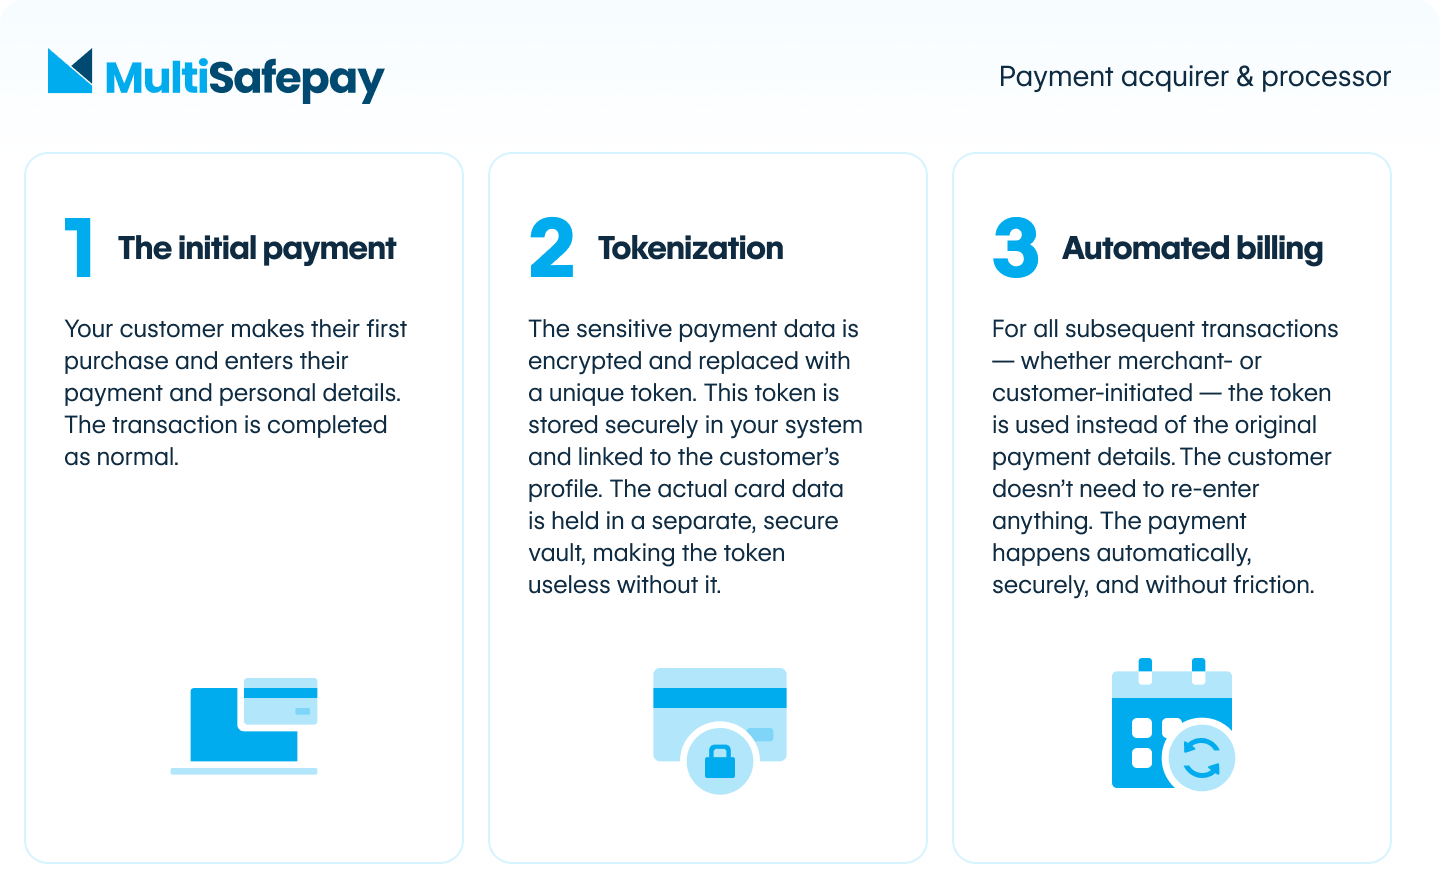
La tecnología que hace posibles los pagos recurrentes es la tokenización. Así funciona en la práctica.
Paso 1. El primer pago.Tu cliente hace su primera compra e introduce sus datos de pago y personales. La transacción se completa con normalidad, con autenticación 3D Secure requerida en esta fase.
Paso 2. Tokenización. Los datos de pago sensibles se cifran y se sustituyen por un token único. Ese token se almacena de forma segura en tu sistema y queda vinculado al perfil del cliente. Los datos reales de la tarjeta se guardan en una bóveda segura independiente, lo que hace que el token sea inútil sin ella.
Paso 3. Facturación automática. En todas las transacciones posteriores, ya sean iniciadas por el merchant o por el cliente, se usa el token en lugar de los datos de pago originales. El cliente no tiene que volver a introducir nada. El pago se produce de forma automática, segura y sin fricción.
Las estrategias de pago que mantienen tus ingresos recurrentes en marcha
Configurar la infraestructura básica es solo el punto de partida. Los merchants que más partido sacan a los pagos recurrentes son los que optimizan activamente cómo se procesan. Estas son las palancas clave.
Tokenización y tarjeta guardada
Ya hemos visto cómo funciona la tokenización, pero merece la pena destacar su valor estratégico. Guardar los datos de pago como un token no solo facilita las compras repetidas. También elimina la fricción de volver a introducir datos, reduce el abandono del carrito en pedidos posteriores y permite la compra en un clic en todo tu catálogo. Cuanto más tiempo se queda un cliente contigo, más valioso se vuelve ese token guardado.
Además de la tokenización que gestiona el PSP en su propia bóveda, existen soluciones de tokenización de los propios esquemas de tarjetas, como Visa Token Service (VTS) y Mastercard MDES, que aportan una capa adicional de seguridad e interoperabilidad, especialmente relevante para la gestión de pagos recurrentes. Si quieres profundizar en cómo la tokenización aumenta la seguridad de los pagos y cómo puede beneficiar a tu negocio, consulta nuestra guía sobre tokenización.
Domiciliación bancaria SEPA
Para merchants europeos, la domiciliación bancaria SEPA es uno de los métodos más rentables para cobrar pagos recurrentes. Encaja especialmente bien con suscripciones y planes de pago a plazos, donde el merchant inicia el cobro.
Una nota importante sobre la domiciliación SEPA: si procesas pagos recurrentes mediante domiciliación, necesitas un mandato SEPA válido. Incluso con el mandato en regla, el cliente puede revertir los cobros autorizados dentro de un plazo de 8 semanas (56 días). Si la domiciliación forma parte de tu estrategia de pagos recurrentes, tener el mandato en regla no es negociable.
Una vez en marcha el mandato, los pagos se procesan de forma automática, con comisiones bajas y cobertura en toda la zona euro.
Autorización cero
La autorización cero te permite verificar y registrar los datos de pago de un cliente sin cobrarle de inmediato. Es especialmente útil al empezar una prueba gratuita o al dar de alta a un nuevo suscriptor: confirmas que la tarjeta es válida y la tokenizas para uso futuro, sin generar un cobro que pueda crear fricción o dudas. Cuando empieza el periodo de facturación, el primer cobro se procesa sin problemas sobre datos ya verificados.
Smart routing
No todos los métodos de pago funcionan igual de bien según el emisor, la geografía o el tipo de transacción. El smart routing dirige automáticamente cada transacción por la vía con más probabilidades de conseguir una autorización, teniendo en cuenta las preferencias del emisor, el tipo de tarjeta y el rendimiento histórico.
En el caso de los pagos recurrentes, un adquirente y procesador cumple un papel especialmente valioso. Después de la primera transacción autenticada con 3DS, los siguientes cobros recurrentes no necesitan que el cliente vuelva a autenticarse: el token se encarga de todo. Pero eso no significa que la aprobación esté garantizada. MultiSafepay se sitúa directamente entre tu negocio y los esquemas de tarjetas, evalúa el riesgo en tiempo real y dirige cada cobro recurrente por la vía óptima.
Si quieres profundizar en cómo un adquirente y procesador gestiona la autenticación y recupera transacciones rechazadas, este artículo lo explica en detalle.
Gestión de impagos y recuperación de cobros
No todos los cobros se completan a la primera. Los pagos fallidos son una de las causas más comunes de cancelación involuntaria, y en muchos casos son recuperables.
Una gestión eficaz de los pagos recurrentes incluye monitorizar las transacciones fallidas, reintentar el cobro en el momento adecuado y mantener actualizados los datos de pago guardados a medida que se reemiten o renuevan las tarjetas. El objetivo es recuperar el máximo de ingresos posible antes de que un pago fallido se convierta silenciosamente en una cancelación.
Si quieres saber más sobre las opciones de recuperación de pagos, nuestro equipo puede ayudarte a identificar la estrategia adecuada para tu negocio.
Estrategias comerciales para aumentar los pagos recurrentes
La infraestructura de pago pone la base, pero es la estrategia comercial la que impulsa la adopción. Estos son los enfoques que mejor funcionan para los merchants que quieren hacer crecer sus ingresos recurrentes.
Descuentos en suscripciones anuales
Ofrecer un descuento por pago anual por adelantado es una de las formas más simples y efectivas de aumentar los ingresos recurrentes. El cliente ahorra dinero, tú consigues un compromiso más largo y mejor flujo de caja. El nivel de descuento adecuado depende de tus márgenes y de tu perfil de cliente. El objetivo es que el plan anual parezca la opción obvia, sin erosionar demasiado tus ingresos por cliente. La reducción en la cancelación suele justificar por sí sola el precio más bajo por unidad.
Pruebas gratuitas
Una prueba gratuita reduce la barrera de entrada y da a tus clientes la oportunidad de probar tu producto antes de comprometerse. Combinada con la autorización cero, puedes capturar los datos de pago desde el principio, de modo que el paso de prueba a suscripción de pago sea automático, sin que el cliente tenga que hacer nada. Mantén el periodo de prueba lo bastante largo como para demostrar valor real, pero lo bastante corto como para generar una decisión.
Facturación flexible
Los ciclos de facturación rígidos son una de las razones por las que los clientes cancelan. Ofrecer flexibilidad, como la posibilidad de pausar, saltarse un cobro o ajustar una suscripción, reduce la cancelación al eliminar la lógica de todo o nada. Los clientes que sienten que controlan su suscripción tienen muchas menos probabilidades de cancelarla del todo.
Bundling y venta cruzada
Una vez establecida una relación recurrente, resulta mucho más fácil aumentar el valor de cada cliente. Los packs que combinan productos complementarios con un pequeño descuento, o los planes por niveles que ofrecen más funciones a precios más altos, dan a tus clientes un motivo para subir de plan en lugar de marcharse. La clave está en el momento: las ofertas de upsell funcionan mejor cuando el cliente ya ha experimentado el valor principal de tu producto.
Por qué los pagos recurrentes merecen la inversión
El argumento a favor de los pagos recurrentes va mucho más allá de la comodidad. Bien hechos, cambian la economía de tu negocio y la relación que tienes con tus clientes. Aquí es donde más se nota el impacto.
Ingresos predecibles y crecientes. Los pagos recurrentes sustituyen la incertidumbre de las ventas puntuales por una base de ingresos fiable. Esa previsibilidad facilita planificar el inventario, gestionar la tesorería e invertir en crecimiento.
Mayor valor de vida del cliente. Un cliente que se suscribe vale más que uno que compra una sola vez. Las relaciones recurrentes te dan más puntos de contacto, más datos y más oportunidades de aportar valor, lo que aumenta la probabilidad de que el cliente se quede y gaste más.
Menor coste de adquisición de clientes. Retener a un cliente existente cuesta mucho menos que captar uno nuevo. Un modelo de pago recurrente bien estructurado inclina la economía a tu favor.
Datos más ricos y mejores decisiones. Las relaciones a largo plazo con los clientes generan un tipo de datos que las transacciones puntuales no pueden ofrecer. Métricas como la tasa de cancelación, el compromiso o el valor de vida del cliente se vuelven medibles y accionables.
Menos fricción en el pago. Una vez que el cliente está dado de alta, la experiencia de pago prácticamente desaparece. No hay que rellenar nada, ni aprobar nada, ni recordar nada.
Los pagos recurrentes en la práctica: así lo hace Vitakruid
La mejor forma de entender el impacto de los pagos recurrentes es verlos funcionar a escala real.
Vitakruid, una marca holandesa de suplementos, construyó su modelo de suscripción de forma interna con la API, con la tokenización de pagos con iDEAL y tarjeta como pieza central. Su propuesta, a la que llaman "herhaalgemak" (algo así como "la comodidad de repetir pedido"), ofrece a los clientes un suministro para 90 días de forma continuada, con total flexibilidad para pausar, ajustar o saltarse un envío en cualquier momento.
Detrás de todo esto, la tokenización se encarga automáticamente de la parte del pago: la primera transacción del cliente genera un token seguro, que después se usa para procesar cada entrega posterior sin almacenar datos sensibles de la tarjeta ni requerir intervención manual. Los pedidos de suscripción pasan por los mismos sistemas que los pedidos habituales, lo que significa que no hay procesos separados ni carga operativa adicional para el equipo.
La flexibilidad integrada en el modelo es lo que lo diferencia. Los clientes pueden añadir o quitar productos, cambiar cantidades, adelantar entregas o posponerlas. Ese nivel de control convierte una suscripción en un servicio y, como demuestra la experiencia de Vitakruid, es lo que evita que los clientes cancelen.
Empieza a construir tu modelo de pagos recurrentes
Los pagos recurrentes no son solo una función, son una estrategia de crecimiento. La infraestructura adecuada, combinada con el enfoque comercial correcto, puede transformar cómo tu negocio genera ingresos, retiene clientes y planifica el futuro.
En MultiSafepay, acompañamos a los merchants en cada etapa de ese camino: desde configurar la tokenización hasta optimizar las tasas de aprobación y reducir la cancelación con smart routing.
¿Listo para llevar tus pagos recurrentes al siguiente nivel?
Descubre nuestras soluciones de suscripciones y pagos recurrentes
Preguntas frecuentes
<h6>¿Qué son los pagos recurrentes?</h6>
Los pagos recurrentes son cobros automáticos con una frecuencia fija o flexible, basados en una autorización previa del cliente. Incluyen suscripciones, planes a plazos y cualquier modelo en el que el pago se repita sin que ninguna de las dos partes tenga que actuar cada vez.
<h6>¿Cuál es la diferencia entre pagos iniciados por el merchant y por el cliente? </h6>
En un pago iniciado por el merchant, es el merchant quien activa el cobro de forma automática según un calendario fijo, como en una suscripción. En un pago iniciado por el cliente, es el cliente quien decide cuándo comprar, pero los datos de pago guardados hacen que el proceso sea instantáneo. Ambos modelos dependen de la tokenización para guardar y reutilizar los datos de pago de forma segura.
<h6>¿Qué es la tokenización y por qué importa en los pagos recurrentes?</h6>
La tokenización sustituye los datos sensibles de la tarjeta por un identificador único, el token, que puede usarse en transacciones futuras sin exponer los datos originales. Es la tecnología que hace que los pagos recurrentes sean seguros y sin fricción a la vez: una vez tokenizados los datos del cliente, cada cobro posterior se produce automáticamente en segundo plano.
<h6>¿Necesito un mandato SEPA para pagos recurrentes? </h6>
Si cobras pagos recurrentes mediante domiciliación bancaria SEPA, sí, necesitas un mandato SEPA válido. Sin él, no tienes autorización para cobrar de forma repetida. Incluso con el mandato en regla, el cliente puede revertir los cobros autorizados dentro de un plazo de 8 semanas (56 días). Para pagos recurrentes con tarjeta, no se necesita un mandato, pero el cliente debe dar su consentimiento explícito en la primera transacción.
<h6>¿Cómo puedo reducir la cancelación en mi modelo de pagos recurrentes? </h6>
Una combinación de estrategias de pago y comerciales ayuda. Del lado del pago: smart routing para maximizar las tasas de aprobación, Second Chance para recuperar transacciones fallidas y autorización cero para validar tarjetas antes de que empiece el ciclo de facturación. Del lado comercial: facturación flexible que permita pausar o ajustar en lugar de cancelar, y planes anuales que fijen el compromiso desde el principio.