Laat terugkerende betalingen moeiteloos meebewegen met je bedrijf
Je beste klanten zijn degenen die vanzelf terugkomen. Maar als je erop vertrouwt dat zij zelf denken aan opnieuw bestellen, verlengen of terugkeren, laat je onnodig omzet liggen.
Share this article


Terugkerende betalingen automatiseren je facturatieproces, houden klanten betrokken en zorgen voor een voorspelbare omzetstroom die vanzelf blijft groeien, zonder actie van beide kanten.
Maar terugkerende betalingen opzetten is één ding. Ze consistent laten werken, mislukte transacties verminderen en een model bouwen dat klanten écht vasthoudt, is iets anders.
In dit artikel leggen we uit wat terugkerende betalingen zijn, hoe ze werken en welke strategieën je helpen er meer uit te halen.
Wat is een terugkerende betaling?
Bij een eenmalige betaling betaalt een klant meteen voor een bestelling. Een terugkerende betaling zorgt voor een herhaalde afschrijving op een vast of flexibel schema, in ruil voor doorlopende toegang tot een product of dienst.
De bekendste vorm is een abonnement, maar terugkerende betalingen omvatten ook betalingsplannen, automatische saldo-opwaarderingen en elk model waarbij de klant vooraf toestemming geeft voor toekomstige afschrijvingen.
Je kan terugkerende betalingen verwerken via elke betaalmethode die je bedrijf al ondersteunt: krediet- of debetkaarten, domiciliëring of digitale wallets. Afhankelijk van je product, dienst en klantprofiel incasseer je dagelijks, wekelijks, maandelijks, per kwartaal of op volledig eigen voorwaarden.
Soorten terugkerende betalingen
Niet elke terugkerende betaling werkt hetzelfde. Er zijn twee hoofdcategorieën, en het verschil bepaalt hoe je ze opzet.
Merchant-initiated transactions (MIT)
De klant deelt zijn betaalgegevens en geeft vooraf toestemming. Vanaf dat moment start jij de afschrijving op vaste momenten en hoeft de klant niets meer te doen.
Een belangrijk aandachtspunt: de eerste betaling in elke MIT-opzet moet volledig geauthenticeerd zijn, via een standaardautorisatie of via Zero Authorization. Deze eerste authenticatie geldt als de expliciete toestemming van de kaarthouder om zijn gegevens op te slaan en toekomstige afschrijvingen te autoriseren, wat essentieel is bij eventuele geschillen achteraf.
Dit is het model achter de meeste abonnementen: streamingdiensten, SaaS-platformen, supplementenbezorging en maaltijdboxen. Het omvat ook uitgestelde afschrijvingen, zoals minibarkosten na het uitchecken bij een hotel en automatische termijnbetalingen via Buy Now, Pay Later.
Customer-initiated transactions (CIT)
Hier slaat de merchant de betaalgegevens van de klant veilig op na de eerste transactie. Zodra de klant een vervolgaankoop wil doen, kiest hij zijn opgeslagen betaalmethode en bevestigt deze. Kaartgegevens opnieuw invoeren is niet nodig.
Dit is het model achter one-click aankopen op Amazon. De klant bepaalt zelf wanneer de afschrijving plaatsvindt, en opgeslagen betaalgegevens maken het proces aanzienlijk sneller. Let op: standaard is 3D Secure-authenticatie nog steeds vereist bij customer-initiated betalingen, al kunnen er uitzonderingen gelden voor getokeniseerde transacties, afhankelijk van de risicobeoordeling.
Ondersteunde terugkerende modellen
Het onderscheid tussen MIT en CIT is niet alleen theoretisch. Het bepaalt rechtstreeks hoe elke betaling wordt verwerkt, geauthenticeerd en geclassificeerd. Bij MultiSafepay vertaalt dit zich naar drie ondersteunde terugkerende modellen:
- One-click payments (CIT): de klant kiest opgeslagen betaalgegevens voor een snellere checkout.
- Abonnementen (CIT → MIT): de eerste betaling is customer-initiated en vereist volledige 3D Secure-authenticatie. Vervolgafschrijvingen zijn merchant-initiated en vereisen geen herauthenticatie: het token regelt alles.
- Unscheduled payments (CIT → MIT): de eerste betaling is customer-initiated en vereist volledige 3D Secure-authenticatie. Vervolgbetalingen die door een gebeurtenis worden getriggerd, zoals een mobiel beltegoed dat wordt opgewaardeerd zodra het saldo op is, zijn merchant-initiated en worden automatisch verwerkt zonder herauthenticatie.
Hoe werken terugkerende betalingen?
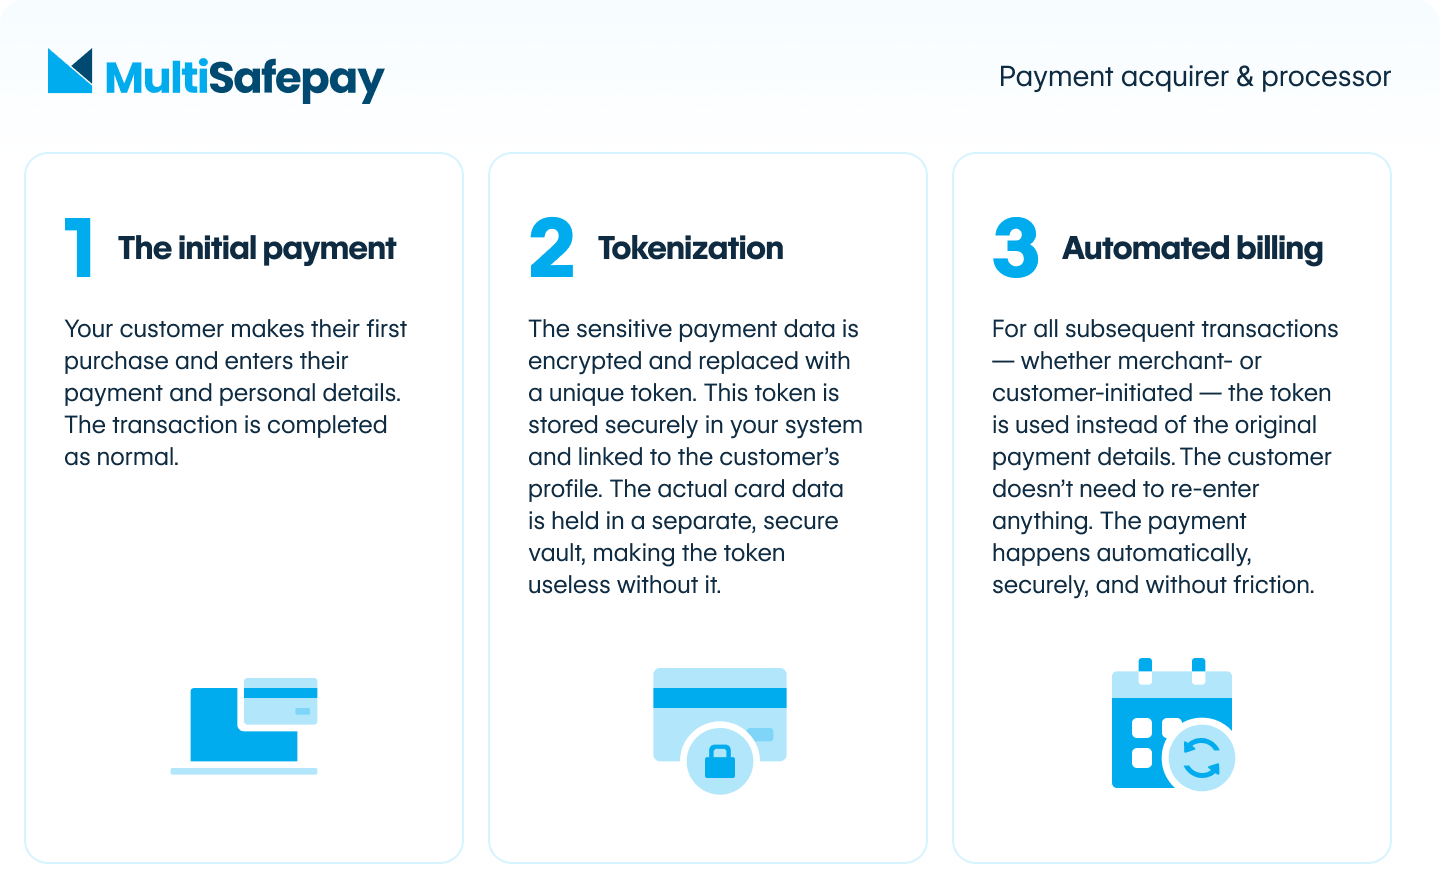
De technologie die terugkerende betalingen mogelijk maakt, is tokenisatie. Zo werkt het in de praktijk:
Stap 1 — De eerste betaling. Je klant doet zijn eerste aankoop en voert zijn betaal- en persoonsgegevens in. De transactie wordt normaal afgerond, waarbij op dit moment 3D Secure-authenticatie vereist is.
Stap 2 — Tokenisatie. De gevoelige betaalgegevens worden versleuteld en vervangen door een uniek token. Dit token wordt veilig opgeslagen in je systeem en gekoppeld aan het klantprofiel. De echte kaartgegevens staan in een aparte, beveiligde kluis, waardoor het token zonder die kluis waardeloos is.
Stap 3 — Geautomatiseerde facturatie. Voor alle volgende transacties, of ze nu merchant- of customer-initiated zijn, gebruik je het token in plaats van de originele betaalgegevens. De klant hoeft niets opnieuw in te voeren. De betaling verloopt automatisch, veilig en zonder frictie.
De juiste betaalstrategieën om terugkerende omzet op gang te houden
Je basisinfrastructuur opzetten is nog maar het begin. De merchants die het meeste uit terugkerende betalingen halen, optimaliseren actief hoe die betalingen verlopen. Dit zijn de belangrijkste hefbomen.
Tokenisatie en card-on-file
We behandelden al hoe tokenisatie werkt, maar de strategische waarde ervan verdient extra aandacht. Betaalgegevens veilig opslaan als token maakt herhaalaankopen niet alleen makkelijker. Het verwijdert frictie bij het opnieuw invoeren van gegevens, vermindert winkelwagenverlating bij vervolgbestellingen en maakt one-click aankopen mogelijk doorheen je hele catalogus. Hoe langer een klant bij je blijft, hoe waardevoller dat opgeslagen token wordt.
Naast PSP-beheerde vault-tokenisatie bieden scheme-tokenisatieoplossingen zoals Visa Token Service (VTS) en Mastercard MDES een extra laag beveiliging en interoperabiliteit, vooral relevant voor het beheer van terugkerende betalingen. Wil je precies weten hoe tokenisatie de betaalveiligheid verhoogt en wat jouw bedrijf daaraan heeft? Bekijk onze gids over tokenisatie.
SEPA Direct Debit
Voor Europese merchants is SEPA Direct Debit een van de meest kosteneffectieve manieren om terugkerende betalingen te incasseren. Deze methode is bijzonder geschikt voor abonnementen en betalingsplannen, waarbij de merchant de afschrijving start.
Een essentiële opmerking over SEPA Direct Debit: verwerk je terugkerende betalingen via domiciliëring? Dan heb je een geldig SEPA-mandaat nodig. Zonder dit mandaat heb je geen wettelijke toestemming om herhaaldelijk geld van klantrekeningen af te schrijven. Zelfs met een mandaat kunnen klanten geautoriseerde afschrijvingen binnen 8 weken (56 dagen) terugdraaien.
Is domiciliëring onderdeel van je strategie voor terugkerende betalingen? Dan is een correct mandaat niet optioneel.
Zodra het mandaat geregeld is, verlopen betalingen automatisch, met lage transactiekosten en brede dekking binnen de eurozone.
Zero Authorization
Met Zero Authorization verifieer en registreer je de betaalgegevens van een klant zonder meteen te incasseren. Dit is vooral nuttig bij de start van een gratis proefperiode of bij het aan boord halen van een nieuwe abonnee: je bevestigt dat de kaart geldig is en tokeniseert ze voor toekomstig gebruik, zonder een betaling te activeren die frictie of twijfel kan veroorzaken. Zodra de facturatieperiode begint, verloopt de eerste afschrijving soepel op basis van de al geverifieerde gegevens.
Smart routing
Niet elke betaalmethode presteert even goed bij elke issuer, regio of type transactie. Smart routing leidt elke transactie automatisch via de route met de grootste kans op een succesvolle autorisatie, rekening houdend met issuer-voorkeuren, kaarttype en historische prestaties.
Bij terugkerende betalingen specifiek spelen een acquirer en processor een bijzonder waardevolle rol. Na de eerste 3DS-geauthenticeerde transactie hoeft de klant zich bij volgende terugkerende afschrijvingen niet opnieuw te authenticeren: het token regelt alles. Maar dat betekent niet dat goedkeuring gegarandeerd is. MultiSafepay staat rechtstreeks tussen jou en de kaartnetwerken, voert realtime risicobeoordelingen uit en leidt elke terugkerende afschrijving via de optimale route.
Wil je precies weten hoe een acquirer en processor authenticatie beheert en geweigerde transacties herstelt? Dit artikel gaat er dieper op in.
Dunning en betaalherstel
Niet elke afschrijving slaagt de eerste keer. Mislukte betalingen zijn een van de meest voorkomende oorzaken van onvrijwillig klantverloop, en in veel gevallen zijn ze te herstellen.
Effectief beheer van terugkerende betalingen omvat het monitoren van mislukte transacties, het opnieuw proberen van afschrijvingen op het juiste moment en het actueel houden van opgeslagen betaalgegevens wanneer kaarten opnieuw worden uitgegeven of verlengd. Het doel is zoveel mogelijk omzet te herstellen voordat een mislukte betaling stilletjes uitmondt in een opzegging.
Wil je meer weten over de mogelijkheden voor betaalherstel? Ons team helpt je graag de juiste herstelstrategie voor jouw bedrijf bepalen.
Commerciële strategieën om terugkerende betalingen te laten groeien
De betaalinfrastructuur legt de basis, maar commerciële strategie bepaalt de adoptie. Dit zijn de aanpakken die het beste werken voor merchants die hun terugkerende omzet willen laten groeien.
Korting op jaarabonnementen
Korting geven op een vooruitbetaald jaarabonnement is een van de eenvoudigste en effectiefste manieren om terugkerende omzet te verhogen. De klant bespaart geld; jij krijgt een langere commitment en een betere cashflow. Het juiste kortingsniveau hangt af van je marges en klantprofiel. Het doel: het jaarplan een vanzelfsprekende keuze laten voelen, zonder dat je omzet per klant te veel afneemt. Alleen al de daling in klantverloop rechtvaardigt vaak de lagere prijs per eenheid.
Gratis proefperiodes
Een gratis proefperiode verlaagt de drempel om in te stappen en geeft klanten de kans je product te ervaren voordat ze zich blijvend inschrijven. Combineer dit met Zero Authorization, en je legt betaalgegevens al vooraf vast, zodat de overstap van proefperiode naar betaald abonnement automatisch verloopt, zonder dat de klant iets hoeft te doen. Houd de proefperiode lang genoeg om echte waarde te tonen, maar kort genoeg om een beslismoment te creëren.
Flexibele facturatie
Stugge facturatiecycli zijn een van de redenen waarom klanten opzeggen. Flexibiliteit bieden, zoals de mogelijkheid om een abonnement te pauzeren, over te slaan of aan te passen, vermindert verloop doordat je de alles-of-niets-dynamiek wegneemt. Klanten die controle voelen over hun abonnement zeggen veel minder snel helemaal op.
Bundelen en upsellen
Zodra een terugkerende relatie is opgebouwd, wordt het aanzienlijk makkelijker om de waarde per klant te laten groeien. Bundels met complementaire producten tegen een lichte korting, of abonnementsniveaus met meer functies bij een hogere prijs, geven klanten een reden om te upgraden in plaats van te vertrekken. Timing is hierbij cruciaal: upsell-aanbiedingen landen het beste zodra de klant de kernwaarde van je product al heeft ervaren.
Waarom terugkerende betalingen de investering waard zijn
De meerwaarde van terugkerende betalingen gaat veel verder dan gemak. Goed uitgevoerd veranderen ze de economie van je bedrijf en je relatie met klanten. Dit is waar de impact het meest merkbaar is:
- Voorspelbare, groeiende omzet. Terugkerende betalingen vervangen de onzekerheid van eenmalige verkopen door een betrouwbare basisomzet. Die voorspelbaarheid maakt het makkelijker om voorraad te plannen, cashflow te beheren en in groei te investeren.
- Hogere customer lifetime value. Een klant met een abonnement is meer waard dan een klant die één keer koopt. Terugkerende relaties geven je meer contactmomenten, meer data en meer kansen om waarde te leveren, wat allemaal de kans vergroot dat de klant blijft en meer besteedt.
- Lagere acquisitiekosten. Een bestaande klant behouden kost aanzienlijk minder dan een nieuwe klant werven. Een goed opgezet model voor terugkerende betalingen laat de economie in jouw voordeel werken.
- Rijkere data en betere beslissingen. Langdurige klantrelaties leveren data op die eenmalige transacties simpelweg niet bieden. Metrics zoals klantverloop, betrokkenheid en customer lifetime value worden meetbaar en bruikbaar.
- Minder betaalfrictie. Eenmaal aangemeld, verdwijnt de checkout-ervaring vrijwel volledig: niets in te vullen, niets goed te keuren, en niets te onthouden.
Terugkerende betalingen in de praktijk: hoe Vitakruid het aanpakt
De beste manier om de impact van terugkerende betalingen te begrijpen, is te zien hoe ze op grote schaal werken.
Vitakruid, een Nederlands supplementenmerk, bouwde hun abonnementsmodel in-house met de API van MultiSafepay, met tokenisatie voor iDEAL- en creditcardbetalingen als kern. Hun aanpak, die ze zelf “herhaalgemak” noemen, geeft klanten een doorlopende voorraad voor 90 dagen, met volledige flexibiliteit om op elk moment te pauzeren, aan te passen of over te slaan.
Achter de schermen regelt tokenisatie de betaalkant volledig automatisch: de eerste transactie van de klant creëert een veilig token, dat vervolgens wordt gebruikt om elke volgende levering te verwerken zonder gevoelige kaartgegevens op te slaan of manueel in te grijpen. Abonnementsbestellingen lopen via dezelfde systemen als reguliere bestellingen, wat betekent: geen aparte processen en geen extra operationele last voor het team.
De flexibiliteit in het model maakt het onderscheidend. Klanten kunnen producten toevoegen of verwijderen, hoeveelheden aanpassen, leveringen vervroegen of uitstellen. Die mate van controle maakt van een abonnement een dienst in plaats van een verplichting, en is precies wat klanten, zoals de ervaring van Vitakruid laat zien, ervan weerhoudt om op te zeggen.
Begin met het bouwen van jouw model voor terugkerende betalingen
Terugkerende betalingen zijn niet zomaar een functie, ze zijn een groeistrategie. De juiste infrastructuur, gecombineerd met de juiste commerciële aanpak, kan veranderen hoe je bedrijf omzet genereert, klanten behoudt en zich voorbereidt op de toekomst.
Bij MultiSafepay werken we met merchants in elke fase van dat traject, van het opzetten van tokenisatie tot het optimaliseren van goedkeuringspercentages en het verminderen van verloop via slim doorleiden van betalingen.
Klaar om je terugkerende betalingen naar het volgende niveau te tillen?
Ontdek onze oplossingen voor abonnementen en terugkerende betalingen
Veelgestelde vragen
<h6>Wat zijn terugkerende betalingen? </h6>
Terugkerende betalingen zijn automatische afschrijvingen op een vast of flexibel schema, op basis van vooraf gegeven toestemming van de klant. Ze omvatten abonnementen, betalingsplannen en elk model waarbij een betaling zich herhaalt zonder dat een van beide partijen daarvoor telkens actie hoeft te ondernemen.
<h6>Wat is het verschil tussen merchant-initiated en customer-initiated terugkerende betalingen?</h6>
Bij een merchant-initiated transaction start de merchant de afschrijving automatisch volgens een vast schema, zoals bij een abonnement. Bij een customer-initiated transaction bepaalt de klant zelf wanneer hij koopt, maar zorgen opgeslagen betaalgegevens voor een rechtstreekse checkout. Beide vormen vertrouwen op tokenisatie om betaalgegevens veilig op te slaan en te hergebruiken.
<h6>Wat is tokenisatie en waarom is het belangrijk voor terugkerende betalingen?</h6>
Tokenisatie vervangt gevoelige kaartgegevens door een uniek token dat je kan gebruiken voor toekomstige transacties, zonder de originele gegevens bloot te stellen. Het is de technologie die terugkerende betalingen zowel veilig als frictieloos maakt: zodra de gegevens van een klant getokeniseerd zijn, verloopt elke volgende afschrijving automatisch op de achtergrond.
<h6>Heb ik een SEPA-mandaat nodig voor terugkerende betalingen?</h6>
Incasseer je terugkerende betalingen via SEPA Direct Debit? Dan is een geldig SEPA-mandaat een wettelijke vereiste. Zonder dit mandaat heb je geen toestemming om klanten herhaaldelijk te belasten. Zelfs met een mandaat kunnen klanten geautoriseerde afschrijvingen binnen 8 weken (56 dagen) terugdraaien. Voor kaartgebaseerde terugkerende betalingen is een mandaat niet vereist, maar moet de klant bij de eerste transactie wel expliciet toestemming geven.
<h6>Hoe verminder ik klantverloop in mijn model voor terugkerende betalingen?</h6>
Een combinatie van betaal- en commerciële strategieën helpt. Aan de betaalkant: slim doorleiden van betalingen om goedkeuringspercentages te maximaliseren, Second Chance om mislukte transacties te herstellen, en Zero Authorization om kaarten te valideren voordat de facturatiecyclus begint. Aan de commerciële kant: flexibele facturatie waarmee klanten kunnen pauzeren of aanpassen in plaats van opzeggen, en jaarplannen die commitment vooraf vastleggen.
[Translate to Belgian Dutch:] Frequently Asked Questions
[Translate to Belgian Dutch:]
What are recurring payments?
Recurring payments are automatic charges made on a fixed or flexible schedule, based on upfront authorization from the customer. They cover subscriptions, installment plans, and any model where payment repeats without requiring action from either party each time.
What is the difference between merchant-initiated and customer-initiated recurring payments?
In a merchant-initiated transaction, the merchant triggers the charge automatically on a set schedule — as with a subscription. In a customer-initiated transaction, the customer decides when to buy, but stored payment details make the checkout instant. Both rely on tokenization to store and reuse payment data securely.
What is tokenization and why does it matter for recurring payments?
Tokenization replaces sensitive card data with a unique identifier — a token — that can be used for future transactions without exposing the original details. It's the technology that makes recurring payments both secure and frictionless: once a customer's details are tokenized, every subsequent charge happens automatically in the background.
Do I need a SEPA mandate for recurring payments?
If you're collecting recurring payments via SEPA Direct Debit, yes — a valid SEPA mandate is a legal requirement. Without it, you don't have authorization to charge customers repeatedly. Even with a mandate in place, customers can reverse authorized charges within 8 weeks (56 days). For card-based recurring payments, a mandate is not required, but the customer must give explicit consent at the time of the first transaction.
How can I reduce churn in my recurring payment model?
A combination of payment and commercial strategies helps. On the payment side: smart routing to maximize approval rates and Zero Authorization to validate cards before the billing cycle begins. On the commercial side: flexible billing that lets customers pause or adjust rather than cancel, and annual plans that lock in commitment upfront.