Interchangekosten uitgelegd, zodat je precies weet waarvoor je betaalt
Ontdek hoe interchangekosten en Interchange++ werken. Zie precies waarvoor je betaalt bij kaartbetalingen, en hoe dit zich verhoudt tot blended pricing.
Share this article


Weet je precies waar elke cent van je kaartverwerkingskosten naartoe gaat? Kaartbetalingen zijn de manier waarop de meeste klanten betalen, en tegelijk een van de minst transparante kosten in je bedrijf, als niemand ze ooit voor je heeft uitgelegd.
Elke kaarttransactie brengt kosten met zich mee. Het is alleen vaak niet duidelijk waar die kosten naartoe gaan, wie ze bepaalt en waarom ze per transactie verschillen. Bij MultiSafepay hebben we al duizenden merchants in Europa geholpen om precies te begrijpen wat er achter hun betaalkosten zit, zodat alles transparant en duidelijk is.
Deze gids legt interchangekosten uit, hoe Interchange++ pricing werkt en hoe het zich verhoudt tot blended pricing, zodat je precies weet waarvoor je betaalt en kunt bepalen wat bij jouw bedrijf past.
Wat zijn interchangekosten?
Een interchangevergoeding is de vergoeding die naar de bank van de klant gaat (de issuer) bij elke kaartbetaling. Deze dekt de kosten die de uitgevende bank maakt voor het autoriseren en garanderen van de transactie.
MultiSafepay bepaalt de interchangekosten niet. De kaartnetwerken, zoals Visa en Mastercard, stellen ze vast, maar de vergoeding zelf gaat naar de uitgevende bank, niet naar het kaartnetwerk. Het kaartnetwerk bepaalt het tarief; de bank ontvangt het.
De Interchange Fee Regulation reguleert en maximeert interchangekosten op consumentendebet- en creditcards in de EU. Zakelijke en corporate kaarten vallen buiten dit maximum, wat een van de redenen is waarom ze doorgaans duurder zijn om te accepteren dan een standaard consumentenkaart. Let op: dit maximum geldt alleen voor de interchangevergoeding, één van de drie onderdelen van je totale Interchange++ kosten, niet voor de kosten als geheel.
Wat is Interchange++?
Interchange++ (IC++) is een transparant prijsmodel voor kaartbetalingen dat je totale verwerkingskosten opsplitst in drie afzonderlijke onderdelen, in plaats van alles te bundelen in één getal.
Wat zit er in de kosten | Waar het naartoe gaat | Waarvoor het is |
Interchangevergoeding | De uitgevende bank van de klant | Dekt de kosten van de bank voor het afhandelen van de transactie. Gereguleerd en gemaximeerd in de EU voor consumentenkaarten |
Schemevergoeding (de eerste "+") | Het kaartnetwerk (bijv. Visa, Mastercard) | Betaald aan het kaartnetwerk voor het beheren van het netwerk |
Acquirervergoeding (de tweede "+") | MultiSafepay, als jouw acquirer | Onze vergoeding voor het verwerken en ondersteunen van de betaling |
Dat is de "++": interchangevergoeding, plus schemevergoeding, plus acquirervergoeding. In plaats van één vast tarief, zie je precies wat elk onderdeel kost en aan wie het gaat.

Zie het als een gespecificeerde rekening in plaats van een vaste menuprijs. Je betaalt nog steeds voor de maaltijd, maar je ziet het eten, de drankjes en de bediening apart, waardoor je elk onderdeel echt kunt beoordelen.
Wat de interchangevergoeding per transactie beïnvloedt
De hoogte van Interchange++ kosten hangt af van de onderliggende kosten. De belangrijkste factoren op een rij:
- Kaarttype: debet, credit, prepaid, zakelijk of consument
- Locatie van de kaarthouder: kaarten uitgegeven binnen de EER vallen onder hetzelfde maximumtarief, of de betaling nu binnenlands is of grensoverschrijdend binnen Europa. Kaarten van buiten de EER vallen buiten dat plafond en kosten meestal duidelijk meer
- Betaalkanaal: online, in de winkel of mobiel. Elk kanaal heeft een ander risicoprofiel voor de uitgevende bank, wat het tarief beïnvloedt
- Kaartnetwerk: Visa, Mastercard en andere netwerken bepalen elk hun eigen tarieven
- Jouw profiel: je sector of bedrijfstype kan invloed hebben op de kostenstructuur
- Maandvolume: een hoger transactievolume kan gunstigere tarieven opleveren
MultiSafepay voegt daar de acquirervergoeding aan toe, vooraf afgesproken. Zo betaal je niet voor elke kaart hetzelfde vaste tarief. Je betaalt de werkelijke kosten van die specifieke transactie, plus een duidelijke, voorspelbare vergoeding voor je provider. Wat die variabelen voor jouw bedrijf betekenen, is precies waar een betaalpartner meer zou moeten doen dan alleen een factuur laten zien. Dat is het verschil tussen een provider en een adviseur.
Interchange++ versus blended kosten: wat past bij jou
Interchange++ en blended pricing zijn allebei valide modellen. Welk model het beste past, hangt af van je transactievolume en hoeveel inzicht je wilt in individuele kosten.
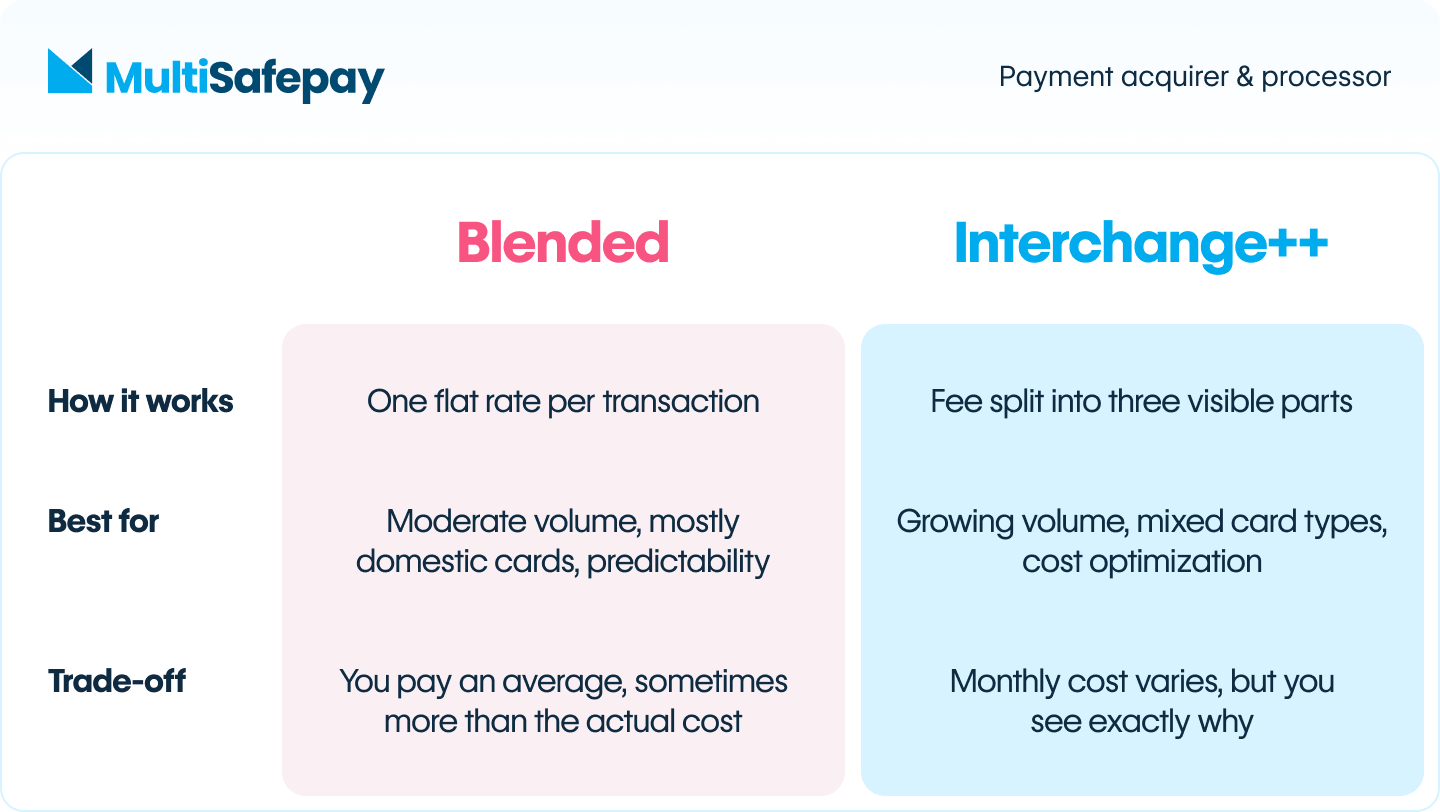
Blended pricing geeft je één vast tarief per transactie (bijvoorbeeld €0,30 + 1,5%), ongeacht kaarttype, regio of kanaal. Er is geen uitsplitsing van wat dat getal precies inhoudt.
- Past het beste bij jou als: je transactievolume bescheiden is, je kaartenmix vrij uniform is (voornamelijk binnenlandse consumentenkaarten), en voorspelbaarheid belangrijker voor je is dan optimalisatie.
- Afweging: je betaalt een gemiddeld tarief. Bij goedkopere transacties betaal je waarschijnlijk meer dan de werkelijke kosten. Bij duurdere transacties neemt je payment provider het verschil voor zijn rekening en verwerkt dat in het vaste tarief dat je betaalt.
Interchange++ pricing splitst elke transactie op in de interchange-, scheme- en acquirervergoeding.
- Past het beste bij jou als: je volume groeit, je een gemengd aanbod van kaarttypen of internationale kaarten verwerkt, of je het inzicht wilt om te zien waar de kosten het hoogst zijn en daarop te optimaliseren.
- Afweging: je maandelijkse kosten variëren per transactie. Die variabiliteit is de prijs van transparantie, en voor de meeste groeiende merchants is dat het waard.
Bij MultiSafepay bieden we beide aan, en we vertellen je eerlijk welke het beste bij jouw bedrijf past, in plaats van standaard te kiezen voor wat het makkelijkst verkoopt.
Past jouw huidige prijsmodel nog steeds bij jou?
Het juiste prijsmodel is geen eenmalige beslissing. Naarmate je volume groeit, je kaartenmix verandert of je nieuwe markten betreedt, kan het model dat een jaar geleden nog logisch was, nu niet meer de beste keuze zijn.
Een paar signalen om te checken bij je eigen account:
- Je transactievolume is flink gegroeid sinds je je pricing voor het laatst hebt bekeken. Een hoger volume ontgrendelt vaak betere tarieven onder Interchange++, tarieven die een blended model niet weerspiegelt.
- Je kaartenmix is veranderd. Meer internationale klanten, meer zakelijke kaarten, of een verschuiving in betaalkanaal (bijvoorbeeld het toevoegen van in-person naast online) beïnvloeden allemaal wat je daadwerkelijk per transactie betaalt, en of een vast blended tarief nog steeds goede waarde biedt.
- Je breidt uit naar nieuwe markten. Cross-border transacties brengen andere interchangekosten met zich mee. Als dit nieuw terrein is voor je bedrijf, is het de moeite waard om te checken of je huidige model nog steeds klopt.
- Je hebt je pricing nog nooit in detail laten uitleggen. Als je blended pricing hebt en niet weet wat het tarief bepaalt, of als je Interchange++ hebt en al een tijdje niet naar de uitsplitsing hebt gekeken, is dat reden genoeg voor een check-in.
Als dit bekend klinkt, is het de moeite waard om erover te praten, niet omdat er iets mis is, maar omdat het juiste model verandert naarmate je bedrijf groeit. Het is makkelijker om die afweging te maken met de data voor je dan het maanden later pas te merken.
Waar interchangekosten passen in het betaalproces
Werk je met Interchange++? Dan zijn de scheme- en interchangekosten per transactie een schatting. Die leggen we vooraf samen vast. Op het einde van de maand leggen we die schatting naast de werkelijke kosten van de kaartnetwerken. Het verschil staat op een aparte lijn op je maandfactuur, onder "Interchange details".
Zo werkt het:
- Autorisatie: de transactie krijgt meteen groen licht van de uitgevende bank.
- Clearing: de autorisatiegegevens bepalen de interchange-, scheme- en acquiringkosten.
- Settlement: we houden de kosten in. Het resterende bedrag storten we op je rekening.
Interchange is één onderdeel van een groter proces dat je acquirer end-to-end beheert. Wil je het volledige beeld van hoe acquiring, processing en interchange samenwerken? Dat hebben we uitgewerkt in onze Merchant Acquirer-gids.
Krijg helder zicht op je huidige kosten
Als het even geleden is dat je goed naar je pricing hebt gekeken, of je bedrijf ziet er anders uit dan toen je het instelde, dan staat de uitsplitsing van wat je betaalt en waarom al in je maandelijkse facturen, toegankelijk via je MultiSafepay Control Panel.
Wij werken met merchants in elk volume en elke groeifase, en we kiezen niet standaard voor het prijsmodel dat het makkelijkst verkoopt. Wil je doornemen wat je cijfers betekenen of je huidige model nog past? Ook daarvoor staan wij voor je klaar.
Veelgestelde vragen
<h6>Is Interchange++ duurder dan blended pricing?</h6>
Niet per se. Interchange++ laat je de werkelijke kosten van elke transactie zien in plaats van een gemiddeld tarief, wat voor merchants met een sterk of groeiend volume voordeliger kan uitpakken, al variëren de maandelijkse kosten meer dan bij blended pricing.
<h6>Wie ontvangt de interchangevergoeding eigenlijk?</h6>
De uitgevende bank van de klant. Je payment provider bepaalt dit tarief niet en houdt het ook niet zelf; het gaat naar de bank die de gebruikte kaart heeft uitgegeven.
<h6>Kan ik later overstappen van blended naar Interchange++?</h6>
Ja. Naarmate je volume en kaartenmix veranderen, is het de moeite waard om te bekijken welk model het beste past. Dit is precies het soort gesprek om met je payment partner te voeren naarmate je bedrijf groeit.